
Inversionistas
Recursos para inversionistas
Información fiscal para inversionistas estadounidenses
Fideicomiso 1622 ha optado por ser tratada como una corporación (“corporation”) a efectos del impuesto sobre la renta federal de EUA. En consecuencia, las transferencias de CBFIs en Fideicomiso 1622 deben estar sujetas al tratamiento aplicable a la venta o transferencia de acciones emitidas por sociedades. Las normas fiscales de EUA específicas para el tratamiento de la disposición o transferencia de intereses en una asociación (partnership)– incluyendo la Sección 1446(f) del US Internal Revenue Code - no deberían aplicarse con respecto a Fideicomiso 1622.
Asimismo, consideramos que Fideicomiso 1622 no debería considerarse un PFIC (Passive Foreign Investment Corporation) dado que una sociedad extranjera sólo se consideraría un PFIC si (i) al menos el 75% de sus ingresos brutos son ingresos pasivos o (ii) al menos el 50% del valor (determinado sobre la base de una media trimestral) de sus activos es atribuible a activos que producen ingresos pasivos o que se mantienen para la producción de ingresos pasivos.
Los ingresos pasivos incluyen los ingresos por rentas. Sin embargo, las rentas de bienes inmuebles generalmente no se tratan como ingresos pasivos (y los bienes inmuebles que producen estas rentas generalmente no se tratan como activos pasivos) si derivan del arrendamiento de bienes inmuebles con respecto a los cuales el arrendador, a través de sus propios funcionarios o empleados, realiza regularmente funciones activas y sustanciales de gestión, administración y operación de la propiedad mientras está arrendada.
Para los ejercicios 2012 y 2013, consideramos que Fideicomiso 1622 era un PFIC a efectos del impuesto sobre la renta federal de EUA, dado que la gestión y explotación de los inmuebles de Fideicomiso 1622 corrían a cargo de terceros. En 2014, sin embargo, Fideicomiso 1622 estableció una plataforma interna de administración de propiedades ("MPA"), que proporciona servicios de arrendamiento, contabilidad, operaciones y otros servicios de administración de propiedades con respecto a las propiedades industriales de Fideicomiso 1622. MPA, a través de sus funcionarios y empleados, proporciona una serie de funciones de gestión y operativas con respecto a las propiedades de Fideicomiso 1622. Consideramos que estas actividades constituyen funciones activas y sustanciales de administración y operación a efectos de las normas sobre PFIC. Además, Fideicomiso 1622 ha optado por tratar a MPA como una entidad transparente (disregarded entity), que es 100% propiedad de Fideicomiso 1622, a efectos del impuesto sobre la renta federal de EUA. Por lo tanto, Fideicomiso 1622 será tratada, a efectos de las normas PFIC, como si realizara cualquier actividad llevada a cabo por MPA. Como tal, desde 2014 creemos que las rentas recibidas de las propiedades gestionadas por MPA no deben ser tratados como ingresos pasivos y dichas propiedades no deben ser tratadas como activos pasivos a efectos de las normas PFIC.
Enlaces Rápidos
Contáctanos
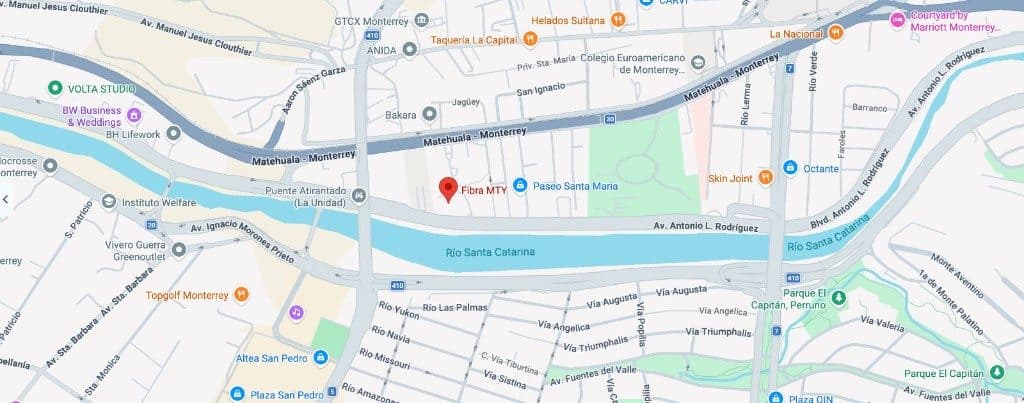
Nuestra oficina corporativa
Oficinas en el Parque, Blvd. Antonio L. Rodríguez 1884-Torre 1,
Santa María, 64650 Monterrey, N.L., México.
it@fibramty.com
+52 (55) 9178 7700